
从供应结构看,当前原油市场并非单纯由情绪驱动,基本面同样提供底部支撑。EIA数据显示,截至10月16日当周,美国商业原油库存下降306万桶至4.125亿桶,低于五年同期均值约3%;汽油库存亦下降300万桶,显示需求端仍具韧性。OPEC+方面,七个核心产油国决定将11月产量配额维持在3101万桶/日不变,沙特与俄罗斯配额分别维持在1047.8万桶/日与994.9万桶/日。更重要的是,配额不等于实际产量——受霍尔木兹海峡航运受阻与地区冲突影响,海湾产油国实际出口量长期低于名义配额,现货市场仍处于结构性偏紧状态。
从宏观面看,油价当前面临美元走强的压制。美国Q3 GDP年化增速达3.4%,9月核心PCE同比3.1%,数据强化了美联储维持高利率的理由,美元指数持稳于102上方。美元走强对以美元计价的大宗商品形成估值压力,这也是WTI未能延续更大幅度上涨的重要原因。此外,运费高企正在成为边际约束:中东冲突推高航运保险成本与绕行费用,炼厂到岸成本上升可能压缩利润空间,进而抑制开工率与原油采购需求。这意味着油价越接近高位阻力区,需求破坏的反馈机制越容易被触发。
横向对比来看,布伦特- WTI价差维持在8—9美元/桶区间,反映出欧洲与亚洲市场对中东供应中断的敏感度更高,布伦特作为全球定价基准更直接地反映地缘风险。从跨资产联动看,当前原油的定价逻辑是四条线索的叠加:一是中东地缘风险的实时演变与风险溢价定价;二是美国库存去化与OPEC+实际供应偏紧的结构性支撑;三是美元强势对估值的压制;四是运费与炼厂利润对上行空间的约束。只有当地缘风险进一步升级或库存数据持续超预期去化时,油价才具备突破布林上轨的基础。
日线图上,WTI原油交投于104美元/桶附近,整体偏向偏多。价格运行于100日SMA与20日布林带中轨约96.15美元上方,多头结构完整。RSI(14)约63.8,处于多头区域但未进入超买,暗示上行仍存但短期可能面临震荡整理。上方阻力依次关注布林带上轨约105.55美元(近端首要关口),有效突破才能打开进一步上行空间,挑战前高112.95美元区域。下方支撑首先看102—103美元区间(前期震荡平台上沿,突破后转为支撑),其后为100美元整数关口(心理与技术双重支撑),若出现更深幅度的回调,则将考验20日布林带中轨约96.15美元,以及布林带下轨约86.78美元与100日SMA约85.50美元构成的结构性支撑区。4小时图上,油价已突破103—104美元阻力区,短线多头动能增强;但RSI接近高位,若不能有效站稳104美元上方,可能出现获利回吐,回落至102—103美元区间震荡。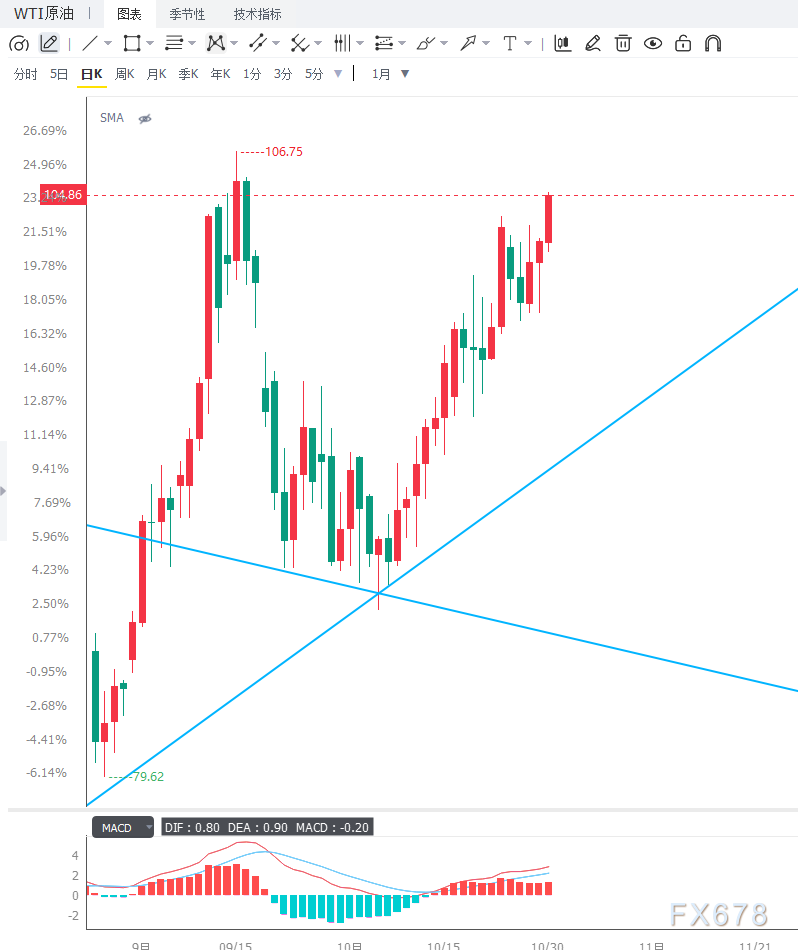
编辑总结
WTI原油短期的核心矛盾在于地缘风险溢价重新升温与美元走强、运费约束形成拉锯,油价更可能在102—105.55美元区间内高位震荡蓄势。后续需重点关注三个变量:一是胡塞武装袭击频次与霍尔木兹海峡通航状况,这是判断地缘溢价能否继续推升油价的首要依据;二是美元指数与美债收益率走势,若美元突破102.55则对油价形成额外压制;三是油价能否有效突破并站稳105.55美元布林上轨,这是判断偏多格局是否加速的首要技术依据。此外,EIA库存数据、OPEC+11月会议后续信号、炼厂开工率变化,以及美国中期选举后的政策窗口亦需同步跟踪。
MyFxtops迈投(www.myfxtops.com)-靠谱的外汇跟单社区,免费跟随高手做交易!
免责声明:本文系转载自网络,如有侵犯,请联系我们立即删除,另:本文仅代表作者个人观点,与迈投财经无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
著作权归作者所有。
商业转载请联系作者获得授权,非商业转载请注明出处。