
OPEC+供应端出现边际修复。OPEC月报显示,9月广义OPEC+原油日产量环比增加约90万桶,达到3907万桶/日;其中沙特9月产量升至837万桶/日左右,较8月增加逾200万桶/日。 俄罗斯9月产量则环比下降约3.8万桶/日,受乌克兰持续袭击俄能源基础设施影响。 尽管沙特增产明显,但霍尔木兹海峡航运风险、油轮运费飙升以及保险成本高企,使实际出口恢复仍不稳固。
需求端预期继续走弱。OPEC将2026年全球石油需求增长预测下调至18万桶/日,低于此前38万桶/日,已是连续第六次下调;同时将2027年需求增长预期上调至255万桶/日,主要反映战后库存重建需求。 这意味着今年高油价继续压制实际消费,明年补库可能成为主要支撑,但短期消费端并不强劲。
美俄柴油协议对市场情绪有一定扰动,但实质影响有限。美国财政部已发布临时通用许可,允许俄罗斯在2027年4月前向全球出口柴油;俄方预计年底前每月可供应300万至350万吨。 不过,克里姆林宫明确表示该协议与乌克兰问题立场无直接关联,俄乌互袭仍在持续。 考虑到俄柴油增量释放节奏、交付能力不确定性以及当前油价主要受中东供应风险驱动,该协议短期内难以显著压低油价。
从技术面来看,WTI日线维持多头结构,连续五个交易日上涨后已重新站回93至94美元区域。上方初步阻力在95.60至96.00美元,对应近期高位与心理关口;若能突破,短线可能测试96.50至97.00美元,更强阻力在98.00美元。下方支撑首先关注93.00美元整数关口,若有效跌破,可能回踩92.00至91.70美元;更强支撑位于90.50至90.00美元区域。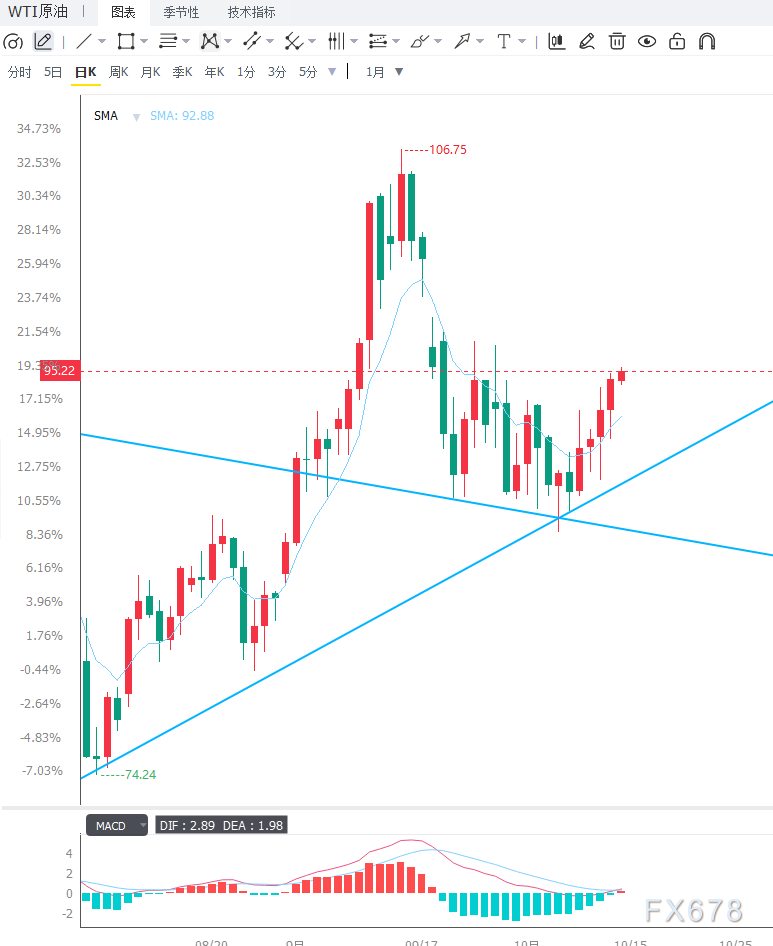
编辑总结
原油当前处于“中东供应风险溢价高企”与“OPEC+增产+需求预期走弱”的拉锯中。胡塞武装袭击沙特阿美总部、霍尔木兹海峡航运受阻,使盘面仍受事件驱动支撑;但OPEC连续下调2026年需求增长预期,且沙特9月大幅增产,也表明供应端正在边际修复。美俄柴油协议短期难以改变原油供需主线,更多是缓解成品油端压力。短线取决于霍尔木兹海峡航运恢复进度、地缘局势,以及今晚美国9月CPI数据对美元和利率预期的影响。若地缘风险继续升级,WTI可能向上测试96美元附近;若中东局势缓和或CPI强化高利率预期压制风险资产,油价可能回踩93美元下方支撑。
MyFxtops迈投(www.myfxtops.com)-靠谱的外汇跟单社区,免费跟随高手做交易!
免责声明:本文系转载自网络,如有侵犯,请联系我们立即删除,另:本文仅代表作者个人观点,与迈投财经无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
著作权归作者所有。
商业转载请联系作者获得授权,非商业转载请注明出处。