
一名美国官员周三证实了这一潜在的政策转向。该政策针对的是曾运输过俄罗斯、伊朗和委内瑞拉等受制裁国家原油和石油产品的油轮,美方讨论的核心是是否允许这些船只运输所谓”合法石油”——即未被美国制裁的原油和成品油。若落实该方案,美方希望促使海湾地区输出更多原油与成品油,以此增加航运供给、缓解海运价格压力。这一讨论紧随特朗普近期临时解除对俄罗斯柴油制裁的决定之后,该举措已引发乌克兰总统泽连斯基、多个欧洲盟国以及数名共和党参议员的强烈批评。
然而,原油价格的下行空间受到多重供应风险的有力约束。中东地缘冲突持续升级,周三一艘集装箱船在霍尔木兹海峡遭弹射物袭击后沉没,这是该关键能源运输通道近期遭遇的最严重事件之一。与此同时,伊朗支持的胡塞武装继续对沙特阿拉伯境内发动无人机和导弹袭击,打击范围涵盖沙特阿美总部所在地宰赫兰以及多个城市。三菱日联金融集团分析师指出,胡塞武装”毫无收手迹象”,并已攻击了沙特阿美总部和多处基础设施,”市场共识是能源价格不太可能回落,当前状态可能持续”,且”风险现在似乎更倾向于危机恶化”。这些持续升级的攻击已促使越来越多的油轮避开标准原油装载区域,主动扰乱出口物流。
库存数据方面,美国石油协会(API)周三凌晨公布的周度报告成为市场焦点。截至10月9日当周,美国原油库存骤降1112.3万桶,远超市场预期的增加190万桶,也大幅超过前一周减少209万桶的降幅,创下1月底以来最大单周降幅。不过,成品油库存数据出现分化——汽油库存意外增加109.1万桶,与市场预期减少80万桶形成反差;精炼油库存减少145.8万桶,降幅不及市场预期的200万桶。原油库存的暴跌反映了美国国内需求的强劲以及进口量的阶段性收缩,但汽油库存的意外增长暗示终端消费端可能正在放缓。
值得注意的是,受美国哥伦布日假期影响,API和EIA周度库存数据均推迟公布——API已于周四凌晨4:30发布,而更为权威的EIA官方数据将于周五凌晨0:00公布。市场通常将API视为预判EIA方向的先行指标,本次API原油库存降幅远超预期,可能暗示EIA数据同样呈现大幅去库格局,若得到验证将为油价提供进一步的上行催化。
供应端的另一重要变量来自OPEC+的产量调整。OPEC月报显示,9月广义OPEC+原油日产量环比增加约90万桶至3907万桶/日,其中沙特9月产量升至837万桶/日,较8月增加逾200万桶/日,反映出该国东西向输油管道恢复运行后的产能快速回升。俄罗斯9月产量则环比下降约3.8万桶/日,受乌克兰持续袭击能源基础设施影响。尽管沙特增产明显,但霍尔木兹海峡航运风险、油轮运费飙升以及保险成本高企,使实际出口恢复仍不稳固。OPEC将2026年全球石油需求增长预测下调至18万桶/日,低于此前38万桶/日,已是连续第六次下调,表明高油价对实际消费的抑制效应正在显现。
从更宏观的供需格局来看,全球原油市场正处于”结构性紧缺”的状态。国际能源署(IEA)数据显示,三季度全球石油库存日均下降190万桶,四季度预计还将日均下降70万桶。沙特阿美首席执行官纳赛尔此前警告称,全球商业原油库存已低于60亿桶,处于”极度危险”低位,可能需要两年才能恢复正常。美国战略石油储备已降至2.83亿桶,为1982年10月以来的最低水平,本土能源缓冲空间大幅收窄。高盛估计,9月份布伦特原油的地缘政治风险溢价达到每桶22美元,为有记录以来的第二高水平,远超2022年俄乌冲突期间不超过16美元的峰值。
从技术面来看,日线级别上WTI原油在连涨五日后出现回调,但中期多头结构尚未被破坏。汇价稳定运行在20日简单移动平均线约92.88美元上方,MACD指标位于零轴上方、DIFF为2.89、DEA为1.98,多头动能虽有所衰减但仍占据主导。布林带通道保持向上开口,价格运行在中轨与上轨之间的偏强区域。14日相对强弱指标RSI在连涨后有所回落,从前期偏强区域回到中性附近,表明短线超买压力有所释放但方向性信号仍偏多。上方阻力方面,95.60至96.00美元构成即时阻力区域,对应近期高位和心理关口,有效突破后短线可能测试96.50至97.00美元;更强阻力位于98.00美元,为4月剧震高点前的关键屏障。下行方面,93.00美元整数关口构成首道支撑,若有效跌破可能回踩92.00至91.70美元区域;更深支撑位于90.50至90.00美元,该区域同时也是前期CTA触发水平和密集成交区,预计将获得较强的买盘承接。从4小时周期来看,油价自高位回落后进入方向选择阶段,短周期均线开始拐头向下,MACD绿柱扩大,短线空头结构占据优势。若价格在93美元附近企稳并重新收复94美元上方,可能意味着买方仍占据主动;反之,若连续收于93美元下方且反弹力度持续减弱,则可能进一步向91.70美元寻找支撑。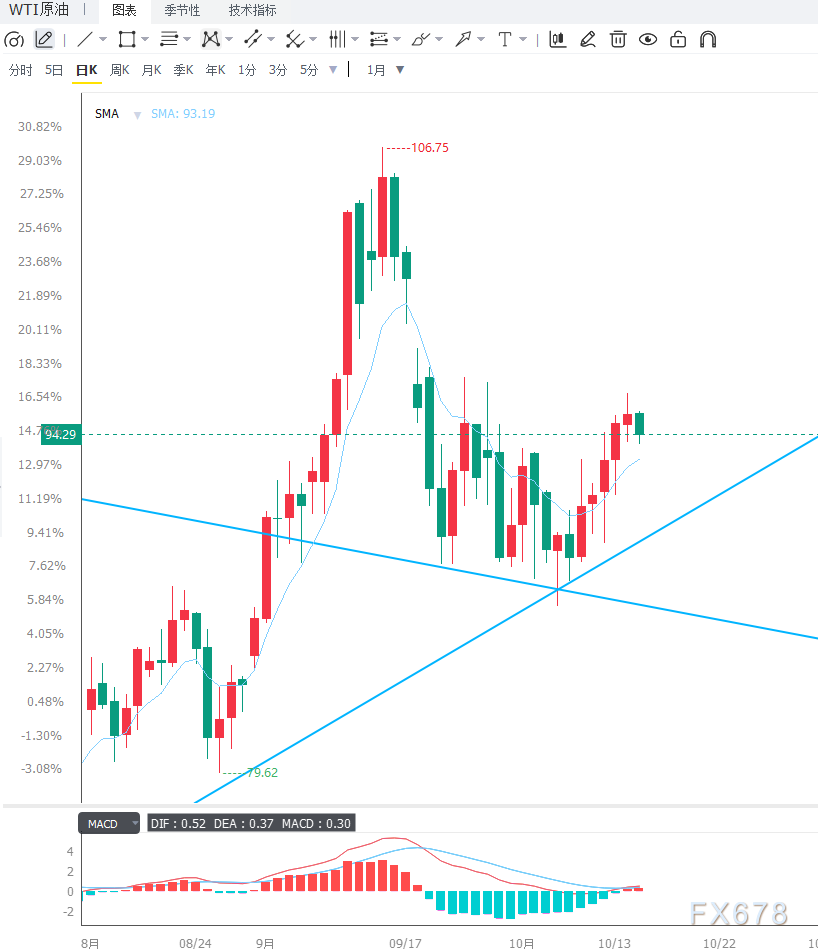
编辑总结
WTI原油当前正处于”API库存暴跌利多”与”影子船队制裁放宽利空”的激烈博弈之中。API数据显示的1112.3万桶创纪录单周降幅,远超市场预期的190万桶增幅,为油价提供了强劲的基本面支撑。然而,特朗普政府考虑放宽影子船队制裁以压低海运费率的政策信号,叠加此前临时解除俄罗斯柴油制裁的举措,正在向市场传递供应端边际缓和的预期,限制了油价的进一步上行。中东方面,霍尔木兹海峡集装箱船沉没、胡塞武装持续袭击沙特阿美总部和基础设施、俄乌”能源停火”遭遇违约指控,多重地缘风险持续为油价注入风险溢价。展望后市,短期方向将取决于三项核心变量:今晚EIA官方库存数据能否验证API的大幅去库格局、中东冲突是否进一步升级至更大范围的供应中断、以及美国CPI数据对美元和利率预期的影响。若EIA确认大幅去库叠加地缘风险升级,WTI有望重新挑战95.60至96.00美元阻力区域,突破后看向98.00美元;反之,若影子船队制裁放宽落地、供应恢复预期升温,油价可能向93.00美元乃至91.70美元区域回调整固。IEA预计全球库存在四季度仍将持续下降、高盛估计的22美元/桶风险溢价处于历史第二高位、以及全球商业库存”极度危险”的低位状态,共同构成了油价中长期的坚实底部支撑。
MyFxtops迈投(www.myfxtops.com)-靠谱的外汇跟单社区,免费跟随高手做交易!
免责声明:本文系转载自网络,如有侵犯,请联系我们立即删除,另:本文仅代表作者个人观点,与迈投财经无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
著作权归作者所有。
商业转载请联系作者获得授权,非商业转载请注明出处。