
一、金价跌穿一年多低点:美元与利率形成双重挤压
从盘面表现看,金价本轮下跌并非单一因素所致,而是美元与利率预期共同发力的结果。现货黄金周一下跌0.6%,收报3856.24美元/盎司,盘中最低下探至3832.36美元,这一价位不仅是2025年10月以来的最低点,也意味着市场此前积累的避险溢价正在被快速挤出。美国期金同步走弱,12月合约收盘下跌0.9%,报每盎司3853美元,期货与现货同步下行,说明抛压并非局部技术调整,而是宏观定价逻辑在发挥作用。
Zaner Metals副总裁兼高级贵金属策略师Peter Grant的判断点出了核心矛盾:上周通胀数据反映出通胀水平依然居高不下,这加剧了市场对12月加息的预期,从而推高债券收益率和美元汇率,所有这些因素共同对黄金构成压力。黄金本身不产生利息,当债券收益率上升、美元走强时,持有黄金的机会成本就会显著提高。对于非美元投资者而言,美元升值还会直接提高黄金的持有成本,进一步削弱需求。因此,金价这次跌至一年多低位,本质上是“强美元+高利率预期”对无息资产的一次集中压制。
二、通胀顽固与美联储鹰派:12月加息预期如何压住金价
本轮金价下跌的直接导火索,是市场对美联储12月加息的押注不断强化。上周公布的美国10月消费者物价涨幅大于预期,进一步巩固了市场对美联储下月加息的预期。根据芝加哥商品交易所集团的FedWatch工具,交易员预计美联储12月加息概率已达100%,其中加息25个基点的概率约为95.7%,加息50个基点的概率约为4.3%。这意味着市场几乎已经提前消化了12月加息25个基点的基准情景,黄金在这种预期下很难获得持续买盘。
更关键的是,美联储官员的鹰派表态仍在强化这一预期。堪萨斯城联储主席施密德周日表示,通胀水平仍然过高,需要采取更多措施来遏制物价压力;旧金山联储主席戴利最近指出,持续的服务业通胀是支持进一步加息的理由;克利夫兰联储主席哈马克虽然重申尚未准备好让美联储转向更激进的加息路径,但也承认通胀压力不断加剧。
官员们整体传递出的信号是:通胀尚未回到令人安心的水平,货币政策仍需保持限制性。对于黄金而言,这意味着实际利率预期难以下行,而实际利率正是黄金中长期定价中最重要的锚之一。
市场原本期待美联储主席沃什的讲话能提供更清晰的利率路径信号,但沃什周一更多谈论的是新兴技术对经济的重大影响,指出既可能带来经济增长提速且惠及广泛群体,也可能导致失业率上升,甚至在预期投资回报令人失望的情况下引发经济放缓。这类表态并未给黄金带来明确的“鸽派安慰”,市场关注点因此转向周三公布的美联储10月27日至28日政策会议记录,希望从中寻找未来利率路径的更多线索。在会议纪要出炉前,黄金多头显然缺乏足够的催化因素。
三、美元指数触及2025年4月以来高位:持有成本与资金流向双杀
美元是本轮金价下跌中不可忽视的“放大器”。美元指数周一上涨0.17%至103.58,盘中一度触及103.68,为2025年4月2日以来的最高水平。美元走强的背景并不复杂:美国经济稳健增长、股市表现强劲,恢复了美国资产的部分吸引力;而上周高通胀数据以及市场对美联储进一步加息的押注,又在近几个交易日持续提振美元。此前美国总统特朗普去年4月公布“解放日”关税后,市场一度担忧美国资产吸引力下降,美元大跌,但随后美国经济与股市的韧性推动美元回升,如今美元重新站上强势区间。
美元走强对黄金的压制体现在两个层面。第一个层面是计价效应:黄金以美元计价,美元升值会提高其他货币持有者的购买成本,从而抑制部分实物和投资需求。第二个层面是资金流向:当美元资产收益率提高、美元本身处于强势周期时,全球资金更倾向于流向美元存款、美债等生息资产,而不是持有无息黄金。Macro Hive研究员Benjamin Ford提到,鉴于通胀仍处于令人不舒服的水平,而且2027年美联储立场可能意外偏鹰,欧元兑美元年底前达到1.08看来是有可能的。这种对美元继续偏强的预期,意味着黄金在汇率层面仍面临逆风。
四、债市与油市信号:收益率回落为何没能救起黄金
周一美国国债收益率回落,表面上似乎应该对黄金构成支撑,但实际情况并没有那么简单。美国10年期国债收益率下跌3.2个基点至5.121%,30年期国债收益率下跌1.5个基点至5.466%,通常与美联储利率预期同步波动的2年期国债收益率下跌5.1个基点至4.823%。收益率回落的原因之一,是油价下跌逾3%在一定程度上缓解了通胀担忧。霍尔木兹海峡原油运输恢复的迹象提振了市场对供应过剩的预期,国际能源署上周五也表示,全球石油市场将在今年第四季度重回供过于求的状态。
但问题在于,收益率周一回落并不能改变上周急剧攀升后整体仍处高位的现实。上周随着交易员认为美联储12月可能采取超出常规的50个基点加息,或在接下来三次会议上每次加息25个基点的可能性增加,债券收益率大幅攀升,两年期国债收益率甚至录得两年来的最大单周涨幅。对于黄金来说,真正重要的不是单日收益率回落几个基点,而是收益率中枢是否已经抬升。只要2年期和10年期收益率仍处在高位,持有黄金的机会成本就依然很高,金价就很难获得持续性的估值修复。
此外,债市还出现了一些“避险”或“寻求优质资产”的趋势,客户买入债券,美国股市下跌也使债券市场略微受到避险买盘支撑。这说明在地缘风险和美国股市不确定性上升时,资金首先选择的是美债和美元,而不是黄金。黄金的避险功能并未失效,但在高利率环境下,生息资产对避险资金的吸引力更强,黄金在避险排序中暂时落后。
五、地缘风险升温:避险买盘为何敌不过宏观压力
当前地缘局势并不平静,甚至可以说风险事件密集。霍尔木兹海峡方面,英国海上贸易行动办公室收到报告称,一艘正在通过霍尔木兹海峡的油轮遭到袭击,船舶失去动力,发动机机舱起火,船员均已确认安全,但船舶受损情况及环境影响尚不明确。
俄乌冲突方面,乌克兰夜间对俄罗斯发动了2022年全面战争爆发以来最大规模无人机袭击,俄罗斯国防部称在16个地区共击落1336架乌克兰无人机,超过10月29日击落的1254架;莫斯科市长称约600架无人机飞向莫斯科地区,其中191架被击落;克里米亚大桥也是遭袭目标之一,俄方称大桥受损程度轻微;罗斯托夫地区亚速市四处工业场所起火,克拉斯诺达尔地区伊利斯基一处工业设施起火,坠落的无人机残骸造成包括儿童在内的六人受伤。两名行业消息人士还表示,乌克兰重新对俄罗斯炼油厂发动无人机袭击,已使俄罗斯炼油能力下降约30%。
按照传统逻辑,这些地缘风险本应激发黄金的避险买盘。但周一金价依然下跌,说明当前市场的主导矛盾并不是地缘风险,而是美元与利率。地缘冲突确实可能推高油价、加剧通胀担忧,而通胀担忧又会强化美联储加息预期,最终反而通过利率渠道压制黄金。换言之,地缘风险对黄金的利好是脉冲式的、情绪化的,而美元和利率对黄金的压制是趋势性的、结构性的。除非地缘冲突升级到足以改变全球风险偏好和美联储政策路径的程度,否则黄金很难仅凭避险情绪逆转弱势。
六、后市观察:美联储官员讲话、会议纪要与风险偏好三条线
接下来黄金市场需要重点观察几条线索。第一条是美联储政策信号,包括美联储官员后续讲话以及周三公布的美联储10月27日至28日政策会议记录,市场希望从中寻找利率路径的更多线索。如果会议纪要偏鹰,进一步强化12月加息乃至后续加息的预期,金价可能继续承压,甚至再次测试3830美元附近的低点;如果纪要或官员表态出现边际偏鸽,美元和收益率回落可能给黄金带来技术性反弹机会。
第二条是通胀与油价,油价下跌逾3%暂时缓解了通胀担忧,但霍尔木兹海峡油轮遇袭又提醒市场供应风险并未消失,油价若重新上行,通胀预期和加息预期可能再度升温,黄金反而会面临更复杂的博弈。
第三条是风险偏好,交易员将关注英伟达周二公布的第三季业绩以及Anthropic本周的上市交易,从中寻找投资者风险偏好的线索;美国股市下跌带来的避险买盘目前更多流向债券,若股市波动加剧,黄金能否重新获得避险资金青睐,仍需观察美元是否同步走弱。
总结:黄金短期仍被“强美元+高利率”压着走
综合来看,金价跌至一年多低位,是通胀顽固、美联储鹰派、美元走强和债券收益率高企共同作用的结果。地缘风险虽然密集,霍尔木兹海峡油轮遇袭和乌克兰大规模无人机袭击都在提醒市场不确定性仍在,但在当前定价框架下,避险情绪敌不过强美元和高利率的现实压制。黄金的中长期避险价值和配置价值并未消失,短期却仍处在“美元强、利率高、加息预期难降温”的不利环境中。
若美元指数继续维持在103上方强势运行,金价反弹空间大概率受限;若会议纪要偏鹰或零售销售数据强劲,金价可能再度下探3830美元附近支撑;若美元回落、通胀预期降温或美联储信号边际转鸽,黄金才有望迎来像样的修复行情。对于市场而言,现在真正需要盯住的不是单一地缘头条,而是美元指数、2年期美债收益率和12月加息预期的三角关系,这三者才决定黄金能否从一年多低位真正翻身。
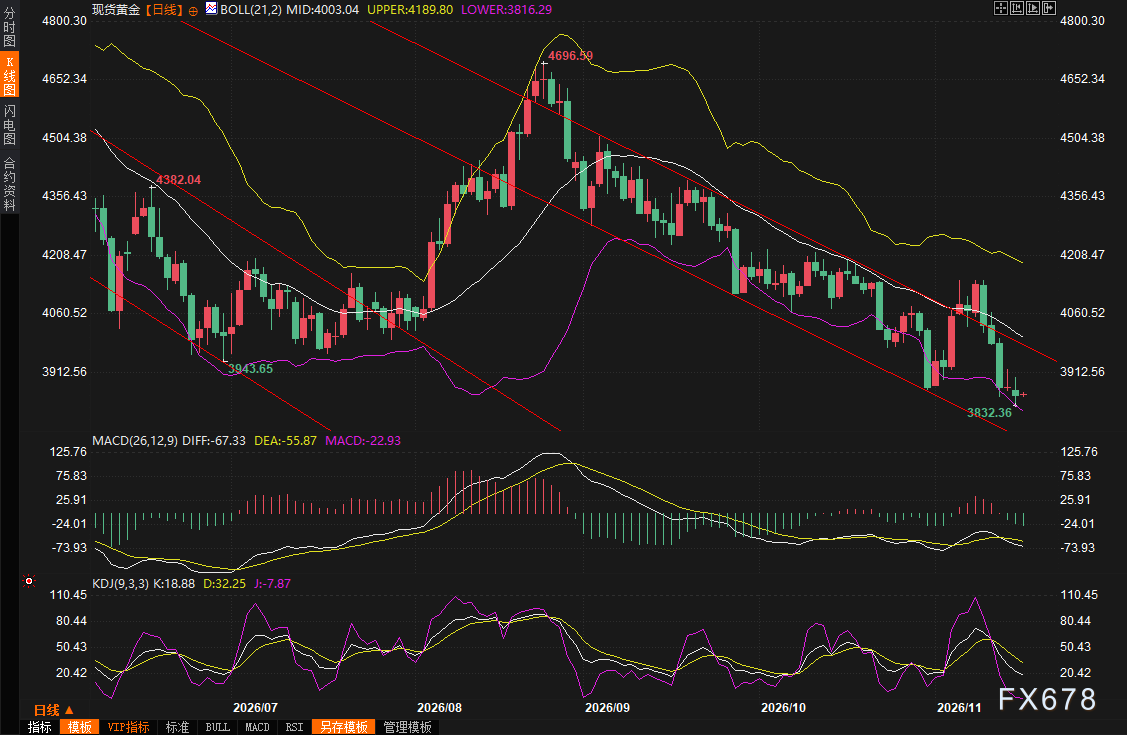
(现货黄金日线图,来源:易汇通)
北京时间07:55,现货黄金现报3863.54美元/盎司。
MyFxtops迈投(www.myfxtops.com)-靠谱的外汇跟单社区,免费跟随高手做交易!
免责声明:本文系转载自网络,如有侵犯,请联系我们立即删除,另:本文仅代表作者个人观点,与迈投财经无关。其原创性以及文中陈述文字和内容未经本站证实,对本文以及其中全部或者部分内容、文字的真实性、完整性、及时性本站不作任何保证或承诺,请读者仅作参考,并请自行核实相关内容。
著作权归作者所有。
商业转载请联系作者获得授权,非商业转载请注明出处。